


S-pushTAN - sichere Freigaben
4,317.41K Bewertungen
App-Details
- Version
- 5.3.1
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- Star Finanz GmbH
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
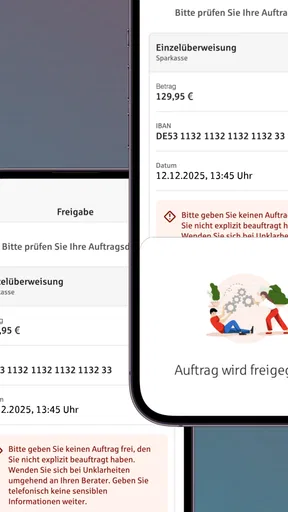
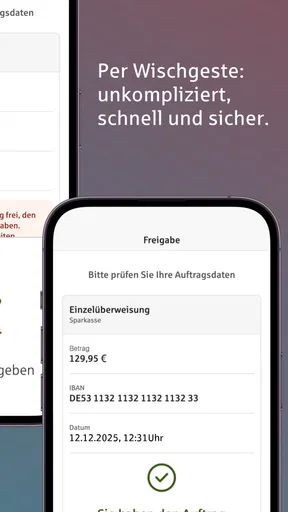
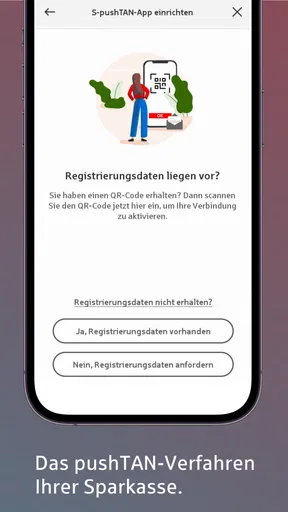
 Analyse von AppCompare
Beim mobilen Banking gibt es Apps, die täglich im Mittelpunkt stehen, und andere, die erst im entscheidenden Moment wichtig werden. S-pushTAN gehört klar zur zweiten Gruppe. Ich nutze sie nicht, um Kontostände zu durchstöbern oder Überweisungen zu planen, sondern um Bankvorgänge und Internet-Kartenzahlungen auf dem Smartphone freizugeben. Genau diese begrenzte Aufgabe ist zugleich ihre Stärke und ihre größte Einschränkung.
Der erste Eindruck ist deshalb etwas anders als bei einer klassischen Banking-App. Hier wartet kein umfangreiches Finanz-Dashboard darauf, erkundet zu werden. Stattdessen konzentriert sich die Anwendung auf die sichere Bestätigung von Vorgängen. Das wirkt zunächst unspektakulär, passt aber gut zu einem Werkzeug, das im Alltag möglichst schnell und eindeutig funktionieren soll.
Vom ersten Einrichten bis zur regelmäßigen Nutzung
Beim Übergang vom ersten Einrichten zur regelmäßigen Nutzung interessiert mich vor allem, wie sich eine Freigabe in den eigenen Alltag einfügt: Welche Schritte werden zur Routine, und wann lohnt es sich, bewusst innezuhalten? Ich schaue dabei auch auf kleine Vorbereitungen, die spätere Unterbrechungen vermeiden können. Als Nächstes geht es darum, wie gut die Oberfläche bei kurzen, konzentrierten Aufgaben lesbar und überschaubar bleibt.
Die erste Woche: wenig Spielerei, klarer Zweck
In der ersten Woche fällt vor allem auf, wie stark die App an den jeweiligen Bankprozess gebunden ist. Sie ist keine unabhängige Finanzzentrale, die man beliebig mit Konten verschiedener Anbieter füllt. Der sinnvolle Einsatz hängt davon ab, ob die eigene Sparkasse dieses Freigabeverfahren unterstützt und die Einrichtung des Zugangs vorgesehen ist. Wer genau dafür eine Lösung sucht, versteht den Zweck nach wenigen Minuten.
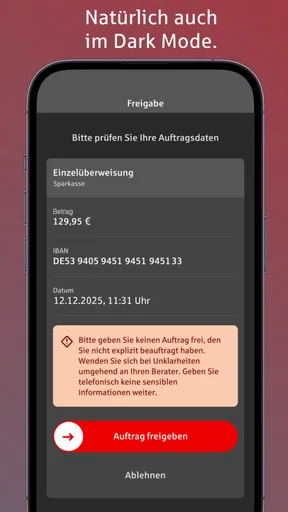
Die eigentliche Freigabe ist in meinem Alltag angenehm geradlinig: Eine Banking-Aktion wird angestoßen, anschließend öffne ich die pushTAN-Anwendung und prüfe die angezeigten Angaben, bevor ich bestätige. Dieser Zwischenschritt ist wichtig. Ich sollte nicht bloß reflexartig auf eine Schaltfläche tippen, sondern Empfänger, Betrag oder den konkreten Zahlungsvorgang kurz mit dem abgleichen, was ich selbst auslösen wollte.
Gerade bei einer Überweisung ist das ein nützlicher Moment der Kontrolle. Wenn eine Nachricht oder ein manipuliertes Formular versucht, mich zu einer unerwarteten Bestätigung zu bewegen, kann die Anzeige in der Freigabe-App einen zusätzlichen Hinweis liefern. Sie ersetzt keine Aufmerksamkeit, aber sie verhindert, dass die Bestätigung völlig unsichtbar im Hintergrund passiert.
Die Unterstützung von Internet-Kartenzahlungen macht die Anwendung vielseitiger, als der Name zunächst vermuten lässt. Für mich ist das besonders dann praktisch, wenn ein Online-Shop eine zusätzliche Bestätigung verlangt und ich nicht zwischen mehreren Sicherheitsverfahren wechseln möchte. Trotzdem bleibt die App ein spezialisiertes Werkzeug: Wer eine vollständige Übersicht über Ausgaben, Budgets und Kontobewegungen erwartet, wird hier nicht fündig.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Star Finanz GmbH entwickelt die App für diesen Finanzbereich. Sie ist kostenlos erhältlich, richtet sich laut Altersfreigabe an alle Altersgruppen und läuft ab iOS beziehungsweise Android in der angegebenen Mindestversion 9. Die aktuelle Version ist 5.3.1. Solche Angaben sind für die Entscheidung wichtig, wenn ein älteres Smartphone im Einsatz ist oder die App auf einem Zweitgerät installiert werden soll.
Ein realistischer Alltag mit einer Freigabe
Ein typisches Beispiel: Ich bestelle etwas online und bezahle mit einer Karte, die eine zusätzliche Bestätigung verlangt. Statt eine SMS mit einem Code zu suchen oder eine separate TAN-Liste bereitzuhalten, wechsle ich zu S-pushTAN, sehe mir die Anfrage an und gebe sie frei. Danach kehre ich zum Einkauf zurück. Der Vorgang ist nicht spektakulär, aber genau diese kurze, wiederholbare Routine macht den praktischen Wert aus.
Bei einer Überweisung läuft es ähnlich. Ich erfasse den Auftrag in meiner Banking-Umgebung, erhalte die Freigabeanfrage und öffne die App. Der entscheidende Tipp lautet: Nicht nur auf die erwartete Summe achten, sondern alle angezeigten Details lesen. Ein vertrauter Empfängername allein reicht nicht, wenn der Betrag oder die Aktion nicht zum eigenen Auftrag passt.
Die App ist außerdem hilfreich, wenn ich Bankfreigaben und Kartenzahlungen gedanklich getrennt halten möchte. Anstatt für jede Sicherheitsabfrage denselben Weg zu verwenden, bietet sie einen klaren Ort für diese Bestätigungen. Das reduziert Sucherei, setzt aber voraus, dass Benachrichtigungen und Gerätezugang im Alltag zuverlässig funktionieren.
Nach dem ersten Monat: der Nutzen wird unsichtbar
Nach einigen Wochen verliert die App den Reiz des Neuen. Das ist hier kein Nachteil. Eine Freigabe-App muss nicht ständig neue Inhalte liefern, sondern bei Bedarf verlässlich bereitstehen. Ihr Wert zeigt sich gerade darin, dass sie im Hintergrund bleibt und nur dann auftaucht, wenn eine Aktion bestätigt werden muss.
Die langfristige Stärke liegt deshalb in der Gewohnheit. Ich weiß, wo ich die Anfrage finde, welchen Teil der Anzeige ich prüfen muss und wann ich eine Freigabe abbrechen sollte. Diese Routine ist wertvoller als eine besonders auffällige Oberfläche. Wer nur gelegentlich online bezahlt oder selten Überweisungen tätigt, wird den Nutzen weniger häufig spüren, kann die App aber trotzdem als feste Sicherheitsstation eingerichtet lassen.
Mit mehr als 10 Millionen Installationen und einer durchschnittlichen Bewertung von 4,3 bei rund 54.000 Bewertungen wirkt die Anwendung im Alltag vieler Menschen etabliert. Solche Zahlen ersetzen keine persönliche Prüfung, zeigen aber, dass es sich nicht um ein Nischenwerkzeug für wenige Spezialfälle handelt. Für mich passt das zu einer App, die vor allem durch regelmäßige, kurze Interaktionen ihren Platz behauptet.
Wartung: wenig Aufwand, aber nicht völlig vergessen
Der Pflegeaufwand ist überschaubar, solange das Smartphone und der Bankzugang unverändert bleiben. Trotzdem würde ich die App nicht einfach installieren und danach gedankenlos ignorieren. Bei einer Anwendung, die Freigaben für Geldbewegungen verarbeitet, sollte ich Aktualisierungen nicht unnötig aufschieben. Die aktuelle Version 5.3.1 ist dabei ein praktischer Anhaltspunkt für den Stand der Installation.
Mehr Aufmerksamkeit ist nötig, wenn das Smartphone gewechselt, zurückgesetzt oder neu eingerichtet wird. Eine Freigabe-App ist eng mit dem persönlichen Banking-Zugang verbunden. Deshalb sollte ich vor einem Gerätewechsel prüfen, wie die erneute Einrichtung bei meiner Sparkasse abläuft, statt erst beim nächsten dringenden Zahlungsauftrag darüber nachzudenken. Dieser vorausschauende Schritt spart im Ernstfall deutlich mehr Zeit als jede Suche nach einer schnelleren Bestätigung.
Auch ein Wechsel der Telefonnummer oder ein neues Benachrichtigungsverhalten kann die Nutzung stören. Ich achte daher darauf, dass die App nicht durch aggressive Energiesparregeln ausgebremst wird und dass Hinweise auf dem Gerät sichtbar ankommen. Die genaue Systemkonfiguration kann sich je nach Smartphone unterscheiden, aber die Grundregel bleibt: Eine Sicherheitsfreigabe ist nur dann bequem, wenn ich sie im richtigen Moment tatsächlich erreiche.
Wer ein zweites Gerät nutzt, sollte außerdem nicht automatisch annehmen, dass die Einrichtung genauso unkompliziert wie bei einer gewöhnlichen Shopping-App funktioniert. Bei Finanzanwendungen ist ein zusätzlicher Aktivierungsschritt normal. Ich würde die alte Installation erst entfernen, wenn der neue Zugang erfolgreich getestet wurde und eine harmlose Freigabe ohne Zeitdruck funktioniert hat.
Lesbarkeit und Orientierung bei kurzen Aufgaben
Bei einer Freigabe zählt für mich weniger, wie viele Menüs eine App bietet, als ob ich die entscheidenden Angaben ohne Umwege finde. Der schmale Zweck von S-pushTAN hilft dabei: Statt Konten, Diagramme und Auswertungen zu durchsuchen, konzentriere ich mich auf die Anfrage, die gerade bestätigt werden soll. Das ist besonders angenehm, wenn ich die App nur kurz öffne und danach wieder zur Überweisung oder zum Einkauf zurückkehre.
Diese Einfachheit ist allerdings kein Ersatz dafür, die Anzeige sorgfältig zu lesen. Wenn ich müde bin oder nebenbei etwas anderes erledige, kann eine knappe Prüfung schnell zur bloßen Gewohnheit werden. Mein praktischer Ablauf ist deshalb, vor dem Bestätigen kurz innezuhalten und den Vorgang mit dem abzugleichen, den ich selbst begonnen habe. Bei Unklarheit breche ich lieber ab und kontrolliere den Auftrag in der Banking-Umgebung erneut.
Bedienung mit unterschiedlichen motorischen und sensorischen Bedürfnissen
Eine kurze Freigabe kann Menschen entgegenkommen, die keine umfangreiche Finanzoberfläche mit vielen Bereichen bedienen möchten. Zugleich verlangt der Ablauf präzise Aufmerksamkeit und einen Wechsel zwischen Anwendungen. Wer kleine Bedienelemente schwer trifft, das Smartphone nicht sicher halten kann oder beim Wechseln zwischen Bildschirmen leicht die Orientierung verliert, sollte die Einrichtung in Ruhe ausprobieren, bevor eine dringende Zahlung ansteht.
Auch die Umgebung beeinflusst die Bedienbarkeit. Beim Einkaufen unterwegs können Blendung, Lärm oder Zeitdruck das Lesen der Anfrage erschweren. Ich würde eine Freigabe dann nicht nebenbei erledigen, sondern kurz einen ruhigeren Moment suchen. Für Menschen, die auf akustische oder visuelle Hinweise angewiesen sind, ist außerdem wichtig, die Benachrichtigungseinstellungen des eigenen Geräts so einzurichten, dass eine Anfrage im Alltag nicht unbemerkt bleibt.
Vergleich mit üblichen Alternativen
Im Vergleich zu SMS-TAN wirkt eine App-basierte Freigabe für mich moderner und besser in den Smartphone-Alltag integriert. Ich muss keinen Zahlencode aus einer Nachricht übernehmen, der zwischen anderen Mitteilungen untergehen kann. Gleichzeitig ist die App stärker vom funktionierenden Gerät und seiner Einrichtung abhängig. Wer sein Smartphone häufig wechselt oder Benachrichtigungen konsequent deaktiviert, erlebt diesen Vorteil nicht automatisch.
Gegenüber einer vollständigen Banking-App ist S-pushTAN übersichtlicher, aber auch deutlich schmaler aufgestellt. Eine klassische Finanz-App eignet sich besser, wenn ich Konten verwalten, Umsätze prüfen und Überweisungen vorbereiten möchte. S-pushTAN übernimmt dagegen den Freigabeteil. In der Praxis können beide Anwendungen nebeneinander sinnvoll sein, weil sie unterschiedliche Aufgaben erfüllen.
Ein Verfahren, das direkt in einer Banking-App eingebaut ist, kann sich schneller anfühlen, weil weniger Wechsel nötig sind. Die getrennte Lösung hat für mich jedoch einen nachvollziehbaren Vorteil: Die Freigabe ist nicht einfach ein unscheinbarer letzter Klick im selben Ablauf. Sie schafft eine eigene Station, an der ich den Vorgang noch einmal bewusst sehen kann. Das ist kein Freibrief für Sicherheit, aber ein nützlicher Kontrollpunkt.
Wo im Alltag Ermüdung entsteht
Die größte Ermüdungsquelle ist nicht die Bedienung selbst, sondern der zusätzliche Wechsel zwischen Anwendungen. Wenn ich gerade schnell bezahlen möchte, muss ich den Vorgang verlassen, die Freigabe öffnen, die Angaben prüfen und anschließend zurückkehren. Das ist sicherheitsbedingt nachvollziehbar, kann sich bei vielen Zahlungen aber repetitiv anfühlen.
Hinzu kommt, dass eine verzögerte oder übersehene Benachrichtigung den Ablauf unterbrechen kann. Dann frage ich mich zunächst, ob der Auftrag überhaupt angekommen ist oder ob ich die App manuell öffnen sollte. Für zeitkritische Käufe ist das weniger angenehm als ein Verfahren, das direkt im selben Bildschirm eingebettet ist. Die bessere Wahl hängt hier davon ab, ob mir maximale Bequemlichkeit oder eine klar getrennte Freigabe wichtiger ist.
Ein weiterer Punkt ist die Aufmerksamkeit bei wiederkehrenden Zahlungen. Wenn mehrere Freigaben ähnlich aussehen, besteht die Gefahr, dass ich nur noch automatisch bestätige. Gerade dann sollte ich bewusst langsamer werden. Die App kann die Anfrage anzeigen, aber die Verantwortung, den Vorgang zu verstehen, bleibt bei mir. Die wichtigste Sicherheitsfunktion sitzt zwischen Bildschirm und Finger: die kurze Prüfung vor der Bestätigung.
Wer häufig mit mehreren Banken arbeitet, könnte die klare Sparkassen-Ausrichtung als Einschränkung empfinden. S-pushTAN ist nicht die universelle TAN-Lösung für jede Bankverbindung. In diesem Fall kann eine Banking-App mit breiterem Anbieter-Support praktischer sein, sofern sie die benötigten Freigabeverfahren tatsächlich unterstützt. Für ein einzelnes Sparkassenkonto ist die Spezialisierung dagegen eher ein Vorteil als ein Problem.
Für wen sich der dauerhafte Einsatz lohnt
Ich würde die App vor allem Menschen empfehlen, die ihr Sparkassenkonto regelmäßig online nutzen und eine feste Lösung für Überweisungsfreigaben oder Kartenzahlungen brauchen. Auch wer beim Bezahlen Wert auf einen klaren Bestätigungsschritt legt, dürfte mit dem Konzept gut zurechtkommen. Die kostenlose Bereitstellung senkt die Hürde, sie dauerhaft auf dem Gerät zu behalten.
Weniger passend ist sie für Personen, die ausschließlich eine umfassende Finanzverwaltung suchen. Dafür fehlen ihr die typischen Funktionen einer vollwertigen Banking-Zentrale. Auch wer keine Sparkassen-Freigaben benötigt, hat keinen überzeugenden Grund, die App nur vorsorglich zu installieren. In einem solchen Fall wäre eine Lösung des eigenen Bankanbieters oder eine passende Mehrbank-App sinnvoller.
Für Familien oder gemeinsam genutzte Geräte würde ich genauer hinsehen. Finanzfreigaben sollten nicht beiläufig auf einem Smartphone landen, auf das mehrere Personen Zugriff haben. Die App kann nur so geschützt sein wie das Gerät und der persönliche Zugang. Ein eigenes, gesperrtes Smartphone ist für solche Vorgänge die bessere Grundlage als ein frei herumliegendes Tablet.
Mein langfristiges Urteil
Nach dem ersten Einrichten ist S-pushTAN weder aufregend noch besonders umfangreich. Genau das ist langfristig ihre Qualität. Sie versucht nicht, die gesamte Finanzwelt in eine Oberfläche zu packen, sondern bleibt bei Freigaben für Banking und Internet-Kartenzahlungen. Dadurch verdient sie ihren Platz nicht durch tägliche Unterhaltung, sondern durch eine wiederkehrende, klar abgegrenzte Aufgabe.
Die App lohnt sich besonders, wenn ich sie als Sicherheitsroutine behandle: Anfrage öffnen, Angaben vollständig prüfen, nur den erwarteten Vorgang bestätigen und bei Unstimmigkeiten abbrechen. Wer diese Gewohnheit entwickelt, erhält mehr als einen einfachen Bestätigungsknopf. Wer dagegen jede Anfrage automatisch durchwinkt, verschenkt den wichtigsten Nutzen.
Mit ihrer Einstufung als kostenlose Finanz-App, der Altersfreigabe ab null Jahren und der Verfügbarkeit für viele Smartphone-Nutzer ist der Einstieg unkompliziert. Die durchschnittlich 17.000 Rezensionen ergänzen das Bild einer Anwendung, die im Alltag breit eingesetzt wird. Trotzdem bleibt mein Urteil an eine Bedingung geknüpft: Die eigene Sparkasse muss den Dienst unterstützen, und die Einrichtung muss zum persönlichen Banking-Zugang passen.
Mein Fazit fällt deshalb positiv, aber nüchtern aus. S-pushTAN ist keine App, die ich wegen ihrer Funktionsvielfalt empfehlen würde. Ich empfehle sie, wenn ich eine separate, verständliche Stelle für Bankfreigaben und Online-Kartenzahlungen brauche. Die gelegentliche Reibung durch App-Wechsel und Gerätepflege ist real, wird für mich aber durch die klare Kontrolle vor einer Zahlung ausgeglichen. Nach dem Ende der ersten Neugier bleibt ein kleines, spezialisiertes Werkzeug übrig, das gerade wegen seiner unspektakulären Wiederholbarkeit dauerhaft nützlich sein kann.
Vorteile
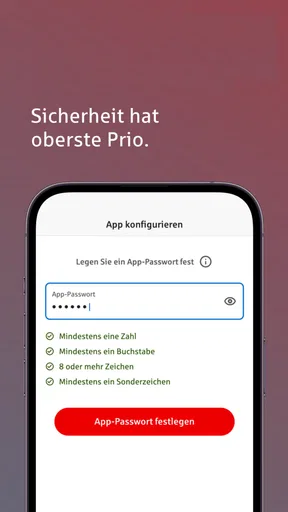
- Hohe Sicherheit durch biometrische Anmeldung und Gerätebindung.
- Freigaben funktionieren meist schnell und zuverlässig.
- Unterstützt mehrere Bankverbindungen in einer App.
- Klare Anzeige von Betrag und Empfänger vor der Bestätigung.
- Kostenlos für Kunden teilnehmender Sparkassen nutzbar.
Nachteile
- Nur mit teilnehmenden Sparkassen und unterstützten Konten verwendbar.
- Ein Gerätewechsel kann eine erneute Registrierung erforderlich machen.
- Ohne Internetverbindung sind Freigaben in der Regel nicht möglich.
- Benachrichtigungen können bei Energiesparmodi verzögert eintreffen.
- Die Einrichtung erfordert mehrere Aktivierungsschritte und Zugangsdaten.
Häufig gestellte Fragen zu S-pushTAN - sichere Freigaben
Was ist S-pushTAN – sichere Freigaben und wofür wird die App benötigt?
S-pushTAN ist eine Sicherheits-App der Sparkassen-Finanzgruppe, mit der Sie bestimmte Online-Banking-Vorgänge freigeben. Dazu gehören beispielsweise Überweisungen, Änderungen persönlicher Daten oder Zahlungen beim Online-Einkauf. Die App erzeugt keine klassische TAN per SMS, sondern zeigt die Auftragsdaten direkt an. Erst nachdem Sie diese kontrolliert und bestätigt haben, wird die Transaktion autorisiert.
Wie sicher ist S-pushTAN und welche Sicherheitsfunktionen bietet die App?
S-pushTAN verwendet mehrere Schutzmechanismen, um Freigaben abzusichern. Vor der Bestätigung können Sie wichtige Informationen wie Empfänger, Betrag und Verwendungszweck überprüfen. Zusätzlich lässt sich die App in der Regel mit einem persönlichen Passwort, einer Geräte-PIN oder biometrischen Verfahren wie Fingerabdruck und Gesichtserkennung schützen. Entscheidend ist, Freigaben niemals ungeprüft zu bestätigen und verdächtige Anfragen sofort abzubrechen.
Was brauche ich, um S-pushTAN einzurichten und zu verwenden?
Für die Einrichtung benötigen Sie normalerweise ein unterstütztes Android- oder iOS-Gerät, eine aktive Online-Banking-Verbindung bei einer teilnehmenden Sparkasse sowie einen persönlichen Registrierungs- oder Aktivierungscode. Die genauen Schritte können je nach Sparkasse etwas abweichen. Während der Einrichtung wird das Gerät mit Ihrem Online-Banking-Zugang verknüpft. Folgen Sie deshalb ausschließlich den Anweisungen Ihrer Sparkasse und verwenden Sie keine Codes aus unbekannten Quellen.
Funktioniert S-pushTAN auch ohne Internetverbindung oder im Ausland?
Für den Empfang und die Anzeige neuer Freigabeaufträge ist üblicherweise eine Internetverbindung erforderlich. Im Ausland kann die App grundsätzlich funktionieren, sofern Ihr Smartphone online ist und keine Einschränkungen durch Roaming, WLAN oder Geräteeinstellungen bestehen. Beachten Sie jedoch, dass manche Freigaben zeitlich begrenzt sein können. Prüfen Sie außerdem vor einer Reise, ob die App eingerichtet ist und Sie Zugriff auf Ihre erforderlichen Zugangsdaten haben.
Was muss ich tun, wenn ich mein Smartphone verliere oder S-pushTAN nicht mehr funktioniert?
Wenn Ihr Smartphone verloren geht, gestohlen wird oder Sie es zurücksetzen, sollten Sie Ihre Sparkasse möglichst schnell kontaktieren und den bisherigen S-pushTAN-Zugang sperren beziehungsweise auf ein neues Gerät übertragen lassen. Bei technischen Problemen helfen häufig ein aktuelles Betriebssystem, die neueste App-Version und ein Neustart. Löschen Sie die App jedoch nicht vorschnell, wenn Sie keinen neuen Aktivierungscode besitzen, da die erneute Einrichtung erforderlich sein kann.


